
Flotas pequeñas (2 a 15 unidades)
Seguros para flotas pequeñas de camiones
Coberturas diseñadas para flotas de 2 a 15 unidades que necesitan la protección de una gran empresa sin su complejidad.
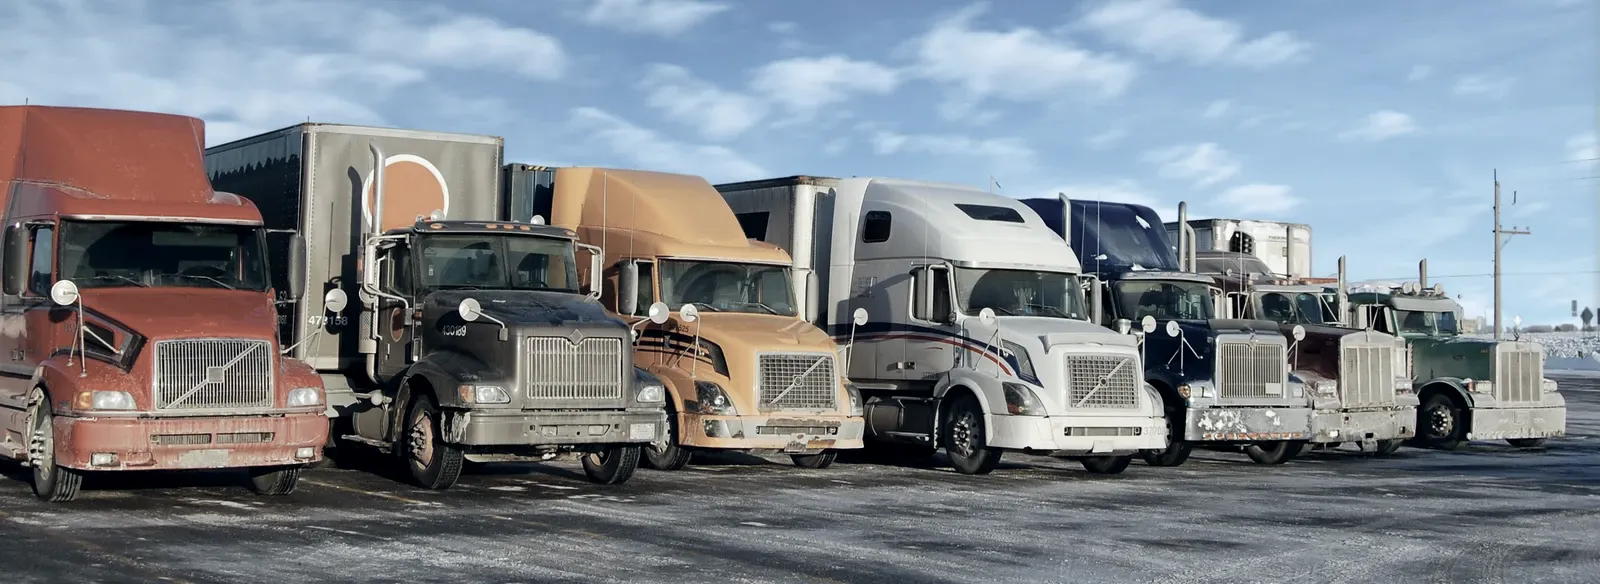
Las flotas pequeñas están en el segmento de seguros más difícil del autotransporte. Son demasiado grandes para calificar para programas de dueños-operadores, pero demasiado pequeñas para obtener los descuentos por volumen y la suscripción dedicada que reciben los grandes transportistas. Nuestros programas para flotas pequeñas cierran esa brecha con estructuras de cobertura, precios y recursos de gestión de riesgos a la escala de operaciones con 2 a 15 unidades motrices.
Coberturas para operaciones en crecimiento
Una flota pequeña es un negocio muy distinto a una operación de un solo camión. En el momento en que pone a un segundo conductor en un camión que usted no controla personalmente, su exposición a la responsabilidad civil se multiplica mucho más allá de simplemente agregar otro vehículo a la póliza. Ahora usted responde por las decisiones de contratación, la supervisión de conductores, el mantenimiento de los vehículos y el cumplimiento normativo, y todo eso afecta directamente el costo de su seguro y el resultado de sus reclamos.
Nuestros programas para flotas pequeñas atienden esa realidad con coberturas diseñadas para operaciones de varias unidades. Las pólizas de responsabilidad civil de auto comercial para flotas cubren todos los vehículos registrados en una sola póliza con límites uniformes, eliminando los huecos que aparecen cuando cada camión tiene una póliza distinta con diferentes aseguradoras. También estructuramos coberturas de autos contratados y no propios para cuando usa contratistas independientes o renta equipo adicional para mover carga extra.
A medida que su flota crece, ajustamos la cobertura al momento. Agregar un camión no requiere una póliza nueva; basta con actualizar el certificado y ajustar la prima de su programa actual. Esa sencillez importa cuando su atención está en mover cargas, no en el papeleo.
Riesgos comunes para flotas pequeñas
La calidad de los conductores es la variable más importante en el perfil de riesgo de una flota pequeña. A diferencia de los grandes transportistas, que pueden absorber el costo de un conductor problemático entre cientos de unidades, una flota pequeña con un conductor que causa un accidente grave puede ver cómo el costo del seguro se dispara a niveles insostenibles en la siguiente renovación. Ayudamos a las flotas pequeñas a implementar prácticas de selección y monitoreo de conductores que reducen este riesgo antes de que aparezca en su historial de siniestralidad (loss runs).
El mantenimiento es otra área donde las flotas pequeñas son especialmente vulnerables. Sin un departamento de mantenimiento dedicado, las reparaciones pospuestas pueden provocar averías en carretera, infracciones del DOT (Departamento de Transporte) y, en casos graves, accidentes por fallas mecánicas. Las aseguradoras revisan con lupa los registros de mantenimiento de las flotas de este tamaño, y un programa documentado de mantenimiento preventivo puede reducir sus primas de forma significativa.
Los altibajos en el flujo de efectivo también complican el seguro para las flotas pequeñas. El financiamiento de primas, los planes de pago flexibles y las opciones de pago por uso pueden mantener la cobertura vigente en los meses flojos, cuando bajan las tarifas de flete. Armamos planes de pago que siguen los ciclos de ingresos del autotransporte, no las preferencias de facturación de las aseguradoras.
Cómo trabajamos con las flotas pequeñas
Tratamos las cuentas de flotas pequeñas como relaciones a largo plazo, no como simples transacciones. Su cuenta se asigna a un equipo que entiende las operaciones de varias unidades y que responde cuando necesita un certificado a medianoche, cuando tiene que agregar un camión en fin de semana o cuando un conductor tiene un accidente en día festivo.
Entre nuestras aseguradoras aliadas hay compañías que se especializan en el segmento de 2 a 15 unidades y que realmente quieren asegurar este tipo de negocio. Eso importa, porque muchas aseguradoras estándar rechazan de plano a las flotas pequeñas o las cotizan como si fueran operaciones de un solo camión con todos los gastos de una flota grande. Colocamos su negocio con suscriptores que entienden la economía de su operación y cotizan en consecuencia.
Lo que recomendamos
- ●Responsabilidad civil de auto comercial para flotas con un límite único combinado para todas las unidades, con la misma cobertura sin importar qué camión esté involucrado en una pérdida
- ●Responsabilidad civil general para cubrir instalaciones, operaciones terminadas y obligaciones contractuales más allá del camión
- ●Cobertura de autos contratados y no propios si alguna vez usa contratistas independientes, equipo rentado o vehículos personales para el negocio
- ●Compensación a trabajadores estructurada para operaciones interestatales, con la clasificación correcta para conductores frente al personal de taller y oficina
- ●Póliza paraguas o de exceso de responsabilidad civil para cumplir los contratos de remitentes y agentes de carga, que con frecuencia exigen de $2M a $5M en límites totales
Preguntas frecuentes
Coberturas recomendadas
Responsabilidad civil primaria de auto
Protección por accidentes en los que usted es responsable
Responsabilidad civil general
Reclamos de terceros fuera de la operación del vehículo
Daños físicos
Reparación o reemplazo de sus unidades
Compensación a trabajadores
Salario y gastos médicos por lesiones de empleados
Póliza paraguas / exceso
Una capa adicional de responsabilidad civil
Asegúrese